亚太建筑业市场速览:承包商超负荷承接高位市场需求
总部位于爱尔兰的国际知名工程咨询公司莱因赛特(Linesight)发布的一份年中报告指出:亚太地区建筑市场年初增长势头向好,但受能源及外部经济因素冲击,增长已受到扰动。
市场需求依旧旺盛,亚太大部分经济体的建筑市场有望实现增长;但劳动力短缺、项目履约、供应链等一系列问题,正对数字基建、制造业、能源、交通以及重大公共工程领域的持续投资形成制约。
Joe Quirke
亚太建筑业市场速览:承包商超负荷承接高位市场需求
总部位于爱尔兰的国际知名工程咨询公司莱因赛特(Linesight)发布的一份年中报告指出:亚太地区建筑市场年初增长势头向好,但受能源及外部经济因素冲击,增长已受到扰动。
市场需求依旧旺盛,亚太大部分经济体的建筑市场有望实现增长;但劳动力短缺、项目履约、供应链等一系列问题,正对数字基建、制造业、能源、交通以及重大公共工程领域的持续投资形成制约。
Joe Quirke
马来西亚的建设工程项目|Lina Moiseienko / Dreamstime 图库
总部位于爱尔兰的国际知名工程咨询公司莱因赛特(Linesight)发布的一份年中报告指出:亚太地区建筑市场年初增长势头向好,但受能源及外部经济因素冲击,增长已受到扰动。
市场需求依旧旺盛,亚太大部分经济体的建筑市场有望实现增长;但劳动力短缺、项目履约、供应链等一系列问题,正对数字基建、制造业、能源、交通以及重大公共工程领域的持续投资形成制约。
英国特许建造学会(CIOB)国际专业期刊《全球建筑回顾》(GCR)采访了莱因赛特东南亚区域总监斯科特・哈利迪(Scott Halyday),围绕这份报告以及亚太建筑行业展开对话。
________________________________________
问:影响亚太各国建筑业的因素有哪些?
新加坡
预测 2026 年新加坡建筑业实际产值将增长 4.5%,至 2030 年前,中期年均增速约 4%。 大型基建项目投资有力拉动行业增长,包括 5 号航站楼工程、80 亿新元的超豪华度假村扩建项目、新建医院以及铁路延线工程。 制造业厂房、数据中心的持续需求,加上生物医药与制药设施投资增加,同样支撑行业增长。 政府出台激励政策,扶持数字建造、建筑机器人及可持续发展举措,进一步推动行业提质增效。
但新加坡面临多重约束:技术工人持续短缺、分包商产能紧张,推高项目履约风险,也影响承包商报价。 油价、运费和大宗商品涨价抬升建造成本;新加坡建材高度依赖进口,极易受全球供应链扰动。此外,新建数据中心的可持续性要求日趋严苛,模块化建造规模化落地存在难点,都增加了项目实施的复杂程度。
马来西亚
莱因赛特(Linesight)东南亚区域总监斯科特・哈利迪(Scott Halyday)
马来西亚建筑业受益于制造业、数据中心与重大交通基建项目的强劲增长。数据中心是主要增长引擎,尤其柔佛州承接新加坡外溢需求,吸引超大规模云服务商积极布局。赛城、吉隆坡、森美兰等地也涌现出新增长集群:土地成本更低、电网稳定、交通便利,水资源压力相对较小。槟城与居林的半导体投资,拉动工业与高科技建筑需求。多重利好预计推动马来西亚 2026 年建筑产值增长 6.5%,在莱因赛特这份覆盖亚太及海湾地区的最新报告所统计市场中位居榜首,增长势头将延续至 2030 年。
但马来西亚同时面临建造成本上涨与资源约束带来的压力。受油价、运费上涨,叠加地区地缘紧张推高大宗商品价格影响,2026 年建筑通胀预计 5%–6%。 国内因素(拟削减政府补贴、劳动力短缺、旺盛的工程需求)进一步推高成本。 劳动力短缺是突出难题,项目不得不同时依托本地和国际承包商;数据中心赛道竞争白热化,改变项目实施策略,挤压企业利润空间。
泰国
泰国建筑业稳步复苏,2026 年产值预计增长 3.7%。可再生能源、交通基建、旅游地产与工业项目投资持续增长,为行业提供支撑。展望未来,数据中心、清洁能源项目与智慧工业园区将成为主要增长动力。泰国正逐步崛起为东南亚战略性数据中心枢纽,在建项目规模约 290 亿美元。泰国投资委员会提供政策支持,审批新建数据中心、清洁能源和基建项目,“快速通道(FastPass)” 计划加速投资落地。政府着手打通电力接入、用地审批、签证流程等瓶颈,有望释放更多建筑工程。2027–2030 年,泰国建筑业年均增速预计达 4.3%。
主要制约因素是建筑通胀和劳动力短缺。受地缘冲突推高油价、运费与原材料价格影响,2026 年建筑通胀预计 3.5%–4.5%。劳动力缺口问题突出,数据中心专业人才尤为紧缺。薪资上涨、本土人才储备有限,迫使承包商大量聘用外籍劳工,而工作许可审批进度跟不上市场需求。另外,气候灾害频繁干扰工期,承包商需要在计划与实施方案中预留更多应急缓冲。
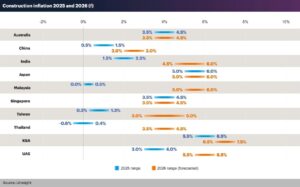
资料来源:莱因赛特(Linesight)
印度
印度建筑业 2025 年增长 7.2%;2026 年产值预计提升 6.4%,2027–2030 年均增速 6%。 增长动力来自大规模公共基建投入、数据中心快速扩张、半导体投资、生命科学产业发展,以及全球能力中心持续带来商业地产需求。印度的数据中心储备项目总规模达 1140 亿美元,居亚太首位。政府出台多项政策:数据中心税收优惠、国内芯片产业 150 亿美元扶持计划、生物制药 SHAKTI 计划,持续拉动工程建设;本土工程装备与建材产能提升,增强供应链韧性。
成本上涨与履约压力仍是挑战。油价、运费、原材料涨价,薪资上行、劳工法规修订以及卢比贬值,预计造成 2026 年建筑通胀 4.5%–6%。 熟练工人短缺、承包商产能不足、合同执行力度偏弱,影响工期和交付确定性。印度能源供应依赖海湾国家,易受地缘事件冲击,建材与燃料价格波动大。
日本
日本建筑业 2026 年预计增长 1.5%。数据中心、半导体、可再生能源和工业项目投资拉动行业。绿色转型(GX)国家战略、AI 与半导体大额财政投入、数据中心扩容需求共同驱动建设活动。 熊本、广岛等半导体集群扩建,加上大阪、九州、北海道新建数据中心,催生大量专业工程以及机电(MEP)密集型设施的建设需求。2027–2030 年,日本建筑业年均增速预计 1.2%。
但劳动力短缺形势严峻,不少承包商已没有余力承接大型新项目。油价、运费、大宗商品涨价、日元贬值,叠加能源高度依赖进口,预计 2026 年建筑通胀达到 5%–6%。 电力供给成为一大瓶颈,部分地区电网接入审批周期长达 5–10 年,拖累数据中心与半导体项目。东京土地资源紧张,新建建筑(含数据中心)强制安装太阳能的新规落地,进一步提升项目实施复杂度。
________________________________________
问:哪些外部力量对建筑市场影响最大?
亚太仍是全球建筑业增长最强劲的区域之一。但核心特征是:工程体量维持高位,项目交付风险持续走高。区域行业的主要矛盾,已经从 “需求不足” 变成 “落地执行受约束”。关键变量包括劳动力供给、供应链韧性、公用设施容量(电力等)以及地缘局势。
在很多市场,熟练工人、专业分包商和技术专家供给有限,给项目交付、成本管控和工期带来压力。随着数据中心、半导体、能源、生命科学等赛道需求持续扩张,专业资源争夺会进一步加剧。
需求快速增长,也给电网带来压力。在多个市场,电网容量和漫长的并网审批时间,已经成为判断项目可行性、投资决策的核心条件。
另一大风险来自供应链与地缘政治。地区冲突持续推高油价、运费、保险费,大宗商品价格剧烈波动,抬升建筑通胀,拉长采购周期,专业设备和进口建材受到的冲击尤其明显。截至 2026 年 7 月,中东局势升级带来持续不确定性,预计供应链风险及其连锁影响在中期内仍将存在。
________________________________________
问:给承包商降低项目风险,有什么建议?
交付风险已经成为建筑业最紧迫的挑战。前置规划、规范化采购、审慎遴选承包商的重要性越来越突出。为避免工期延误,项目团队必须并行推进方案设计与供应链对接策略。
莱因赛特《建筑市场洞察报告》官网链接供查阅。
文章来源:CIOB旗下国际专业期刊《Global Construction Review(全球建筑回顾)》,未经授权请勿转载使用。
作者:Joe Quirke